历史首次!海洋油气升格国家工程,千亿资本锁定深海,国产化替代进入倒计时 |
信息发布:本站 发布时间:2026-10-01 浏览:197次 |
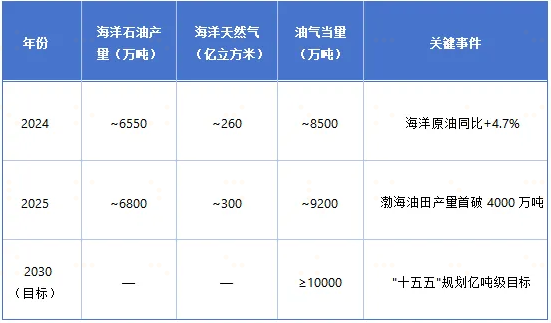
026年8月17日,国家发展改革委、国家能源局联合印发《石油天然气发展"十五五"规划》(发改能源〔2026〕1055号)。这份为未来五年国内油气行业定调的文件,在海洋领域留下了一句极具分量的表述——"实施海洋油气再提升工程,推动海洋油气产量当量达亿吨级规模"。 这是"亿吨级"首次写入国家级油气规划文件。 据中国海油集团能源经济研究院发布的《中国海洋能源发展报告2025》,2025年我国海洋石油产量约6800万吨,海洋天然气约300亿立方米。若将天然气按热值折算为油当量(约1250立方米天然气折1吨油当量),2025年海洋油气总产量当量约9200万吨。从9200万吨到亿吨级,账面净增量约800万吨。但海上油气田存在产量自然衰减,必须通过持续新建产能来弥补递减并实现净增。据行业分析,五年实际需新增产能约2500万吨以上——相当于再造5—6个"深海一号"级别的气田群。
【核心看点】
政策定调:海洋油气首入"十五五"国家级规划,目标亿吨级,八大重点区域中南海北部作为唯一海上区域纳入; 增量拆解:净增约800万吨,含衰减的新增产能需求约2500万吨,三大海域勘探方向明确; 装备清单:3000米级深水防喷器、1500米级全电水下控制系统等关键装备,五年必须拿下; 产业共振:165亿FLNG订单提前落地,全球深海投资进入三年高峰期; 风险提示:技术、资源、经济三重考验不容忽视。 一、定位之变:从"加大勘探"到"再提升工程" 读懂海洋油气的地位升级,要看三组对照。 第一组:规划措辞的递进。"十四五"期间,官方对海洋油气的要求是"加大勘探开发力度";"十五五"规划改为"实施海洋油气再提升工程"。从"力度"到"工程",二字之差,背后是从阶段性任务到系统性部署的质变——前者是工作要求,后者是有目标、有路径、有投资、有考核的国家工程。 这一升级与"十五五"规划纲要的整体部署形成呼应。规划纲要将"深海深地极地探测"列入前沿科技攻关项目,提出实施超深水油气开发等任务。《石油天然气发展"十五五"规划》是这一顶层设计在油气领域的具体落地。两相叠加,海洋油气的战略优先级已不言自明。 第二组:投资强度的刚性锁定。规划明确提出"保持开发投资强度支撑新建产能"。这意味着,即便国际油价波动,海洋油气开发的投资节奏已被政策锚定。 作为国内海洋油气的绝对主力,中国海油(600938)的动作最具风向标意义。公司2026年资本支出预算维持在1120亿至1220亿元。更值得注意的是季度数据的加速——2026年一季度,中国海油资本支出约330.2亿元,同比增长19.1%;一季度油气净产量达205.1百万桶油当量,同比增长8.6%,再创历史新高。其中,中国净产量140.0百万桶油当量,同比上升7.0%;海外净产量65.1百万桶油当量,同比上升12.3%。桶油主要成本控制在28.41美元/桶油当量,成本竞争优势持续巩固。在油价中枢波动的背景下,中国海油依然保持高强度资本投入——这本身就说明海洋油气开发的战略优先级已经超越了单纯的商业周期考量。 第三组:与老油气田的并列定位。规划将"海洋油气再提升工程"与"老油气田压舱石工程"并列表述。前者指向增量,后者守住存量:大庆、胜利等陆上老油田被点名要求"长期稳产",巴彦、吉兰泰等新油田要求加快上产。陆上老区稳产、海上新区上量、新区效益建产——三条腿走路的格局已然清晰。 规划还明确聚焦八大重点区域建设油气战略保障基地:鄂尔多斯、渤海湾、川渝、塔里木、松辽、准噶尔、柴达木及南海北部。南海北部作为唯一的海上基地被纳入国家战略保障体系,涵盖涠洲油田及东方、乐东、宝岛等气田,战略地位提升至与鄂尔多斯、塔里木等陆上主力盆地同等高度——这是海洋油气从"替补"走向"主力"最硬核的制度注脚。 政策工具箱也在同步配齐。2026年7月,国家能源局明确提出要"攻克陆上深层油气、海洋深水油气、陆相页岩油勘探开发技术和老油气田大幅度提高采收率关键技术"。财政部、海关总署、税务总局三部门发布《关于"十五五"期间能源资源勘探开发利用进口税收优惠政策的通知》(财关税〔2026〕16号),明确自营项目进口相关设备免征进口关税,中外合作项目免征进口关税和进口环节增值税。规划定方向、能源局定技术、财税部门给优惠——三层政策叠加,信号清晰。 二、亿吨级考题:净增800万吨, 为何需要2500万吨新增产能? "亿吨级"三个字写进规划容易,实现起来要回答一个核心问题:从2025年的约9200万吨油当量到2030年的1亿吨以上,净增量约800万吨。但海上油气田存在产量自然衰减,必须通过持续新建产能来弥补递减并实现净增。据行业分析,五年实际需新增产能约2500万吨以上——这才是"亿吨级"背后真正的考题。 先看历史坐标。我国海洋油气产量近年来持续攀升:
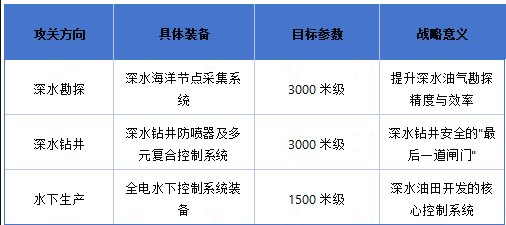
数据来源:《中国海洋能源发展报告2025》及公开报道整理;注:2024年天然气产量及油气当量为基于公开增速的估算值,仅供参考。 五年需新增产能2500万吨以上,年均约500万吨,叠加海上天然气产量从300亿立方米向400亿立方米迈进,将共同支撑海洋油气当量突破亿吨级。 增量的支撑,来自三个层面: 一是已投产项目的产能释放。2025年,我国海上最大气田"深海一号"油气产量突破450万吨油当量,天然气年产量达到50亿立方米。包括"深海一号"在内的环海南岛海上气田群累计生产油气突破1000万吨油当量,较"十三五"末实现产量翻番。渤海油田作为我国海上最大油田,2025年油气产量当量首次突破4000万吨。2026年上半年,垦利10-2油田群(一期)、文昌16-2油田等开发项目全面投产。这些在产项目的储量动用率和采收率持续提升,是亿吨级目标的"基本盘"。 二是三大海域的勘探突破。规划明确了渤海、东海、南海三大海域的勘探方向——重点推动潜山、地层岩性、深水深层、边缘凹陷勘探。截至2025年三季度末,我国海域获得5个新发现,成功评价22个含油气构造,11个新项目投产。在珠江口盆地深层勘探领域实现突破,成功发现惠州19-6油田,为珠江口盆地深层勘探打开了新空间。 三是深水深层的战略接替。我国南海北部深水区(琼东南盆地、珠江口盆地)是未来增储的核心战场。"深海一号"所在的陵水17-2气田,水深约1500米,已证明我国超深水开发能力。目前我国已成为全球少数具备超深水油气自主开发能力的国家之一。但深水勘探成本高、风险大——能否在"十五五"期间拿下几个亿吨级深水发现,直接决定亿吨级目标的成色。据行业分析预计,"十五五"期间国内海上天然气产量有望从约300亿立方米增至400亿立方米以上。 三、装备清单:五年必须拿下的"技术山头" 亿吨级目标的背后,是装备能力的硬约束。此次规划列出了一份详细的海洋油气装备攻关清单:
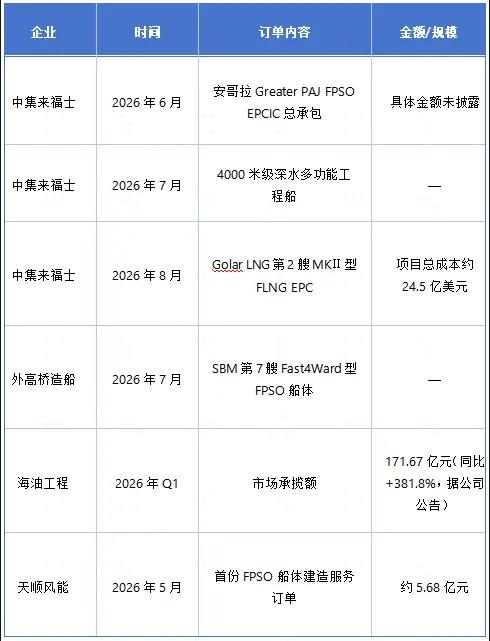
规划同时提出"突破深水油气钻井与智能完井和测试、深水油气田安全高效开采建产等关键技术"。从"攻关"到"突破",措辞的递进暗示了时间表的紧迫性——这些装备不是远期愿景,而是五年内必须拿下的山头。 值得注意的是,规划在"深层超深层"方向同步部署了15000米智能钻机攻关,目标直指陆上万米油气勘探开发新深度。该钻机由中国石油宝鸡石油机械有限责任公司牵头攻关,其智能控制平台已集成多项专利成果。这一装备能力的突破,对未来海洋超深层勘探同样具有技术外溢意义。 当前我国海洋油气装备的"长板"与"短板"同样鲜明。长板在于:已能自主建造"海洋石油981"、蓝鲸1号等第六代半潜式钻井平台。据行业研报,大型FPSO模块建造周期可从36个月压缩至24个月内,建造效率较国际平均高30%。短板在于:深水钻机、深水防喷器、水下生产系统等核心装备仍依赖进口,全电式水下生产系统、FLNG等仍处于起步阶段。进口税收优惠政策正是为这一"卡脖子"过渡期量身定制——在国内不能生产或性能不满足的阶段,通过免税降低开发成本;同时以攻关清单倒逼国产化替代。"先用起来、再追上去",是这条政策逻辑的通俗表达。 四、产业共振:全球深海竞赛与中国海工订单 中国将海洋油气升级为"主力",并非孤例,而是全球能源版图重构的一个缩影。 盈亏平衡:据Rystad Energy测算,深水油气项目平均盈亏平衡价格约43美元/桶,已优于北美页岩油的45美元/桶;85%的未开发海上油田在60美元/桶油价下具备经济性。 发现占比:近十年全球101个大型油气发现中,深水油田数量占67%、储量占68%。 投资规模:Westwood预测,2026年全球海上油气田开发资本支出将达1370亿美元,同比增长30%。2026年上半年,Westwood记录了38个海上油田FID,同比增加90%,承诺资本支出达664亿美元,是上年同期三倍以上。 全球趋势与中国路径正在形成共振。而在这场深海竞赛中,中国海工装备制造业已经提前"用脚投票"。 政策未至,船厂先行。8月13日,也就是规划发布前四天,中集来福士宣布与Golar LNG签署第2艘MKⅡ型FLNG(浮式液化天然气生产储卸装置)EPC总承包合同。项目总成本约24.5亿美元(约合人民币165亿元),预计2029年交付,届时将成为Golar LNG船队中的第4艘FLNG。这是2024年首制船订单的备选订单落地——首制船全长约390米、宽70米,额定年产LNG 350万吨。
2026年以来,国内船企在高端海工装备市场持续发力:
数据来源:各企业公告及公开报道 据自然资源部数据,2026年上半年海洋工程装备新接订单金额同比增长121.9%,占全球市场份额八成以上。企业扩产决策更多基于油价预期、项目经济性和订单储备,而非等待政策文件。规划的作用不是"发令枪",而更像是对产业趋势的"确认函"——它告诉市场:你们正在做的事,国家认可且支持。 五、亿吨级背后的三重考验 从"替补"到"主力"的角色转换,并非一纸文件所能完成。亿吨级目标的实现,至少面临三重考验: 技术考验:装备国产化能否跟上开发节奏。攻关清单上的每一项,都是欧美企业深耕数十年的领域。3000米级深水防喷器、1500米级全电水下控制系统——从"能用"到"好用"再到"自主可控",需要的不仅是研发投入,还有复杂深海环境下的长期运营数据积累和标准体系建设。进口税收优惠是过渡期的缓冲,但最终还是要靠国产化替代来降本增效。 资源考验:深水勘探能否持续获得大发现。亿吨级产量需要亿吨级储量的接替。深水勘探单井成本过亿美元、成功率不足四分之一,是典型的高风险高回报领域。南海北部深水区虽然潜力巨大,但勘探程度仍较低,"十五五"期间能否在深水深层拿下几个商业性大发现,将直接决定2030年之后的产量接续。 经济考验:油价波动下的投资可持续性。规划锁定了投资强度,但海洋油气项目的经济性仍与国际油价深度绑定。深水项目盈亏平衡约43美元/桶,在当前油价下具备经济性,但若油价大幅下行,部分边际项目可能面临投资延迟的压力。中国海油桶油主要成本28.41美元/桶油当量的行业领先水平,是抵御周期波动的核心优势。但全行业的成本控制能力仍参差不齐。 深海,已是主战场 2026年上半年,我国海洋生产总值达5.5万亿元,同比增长5.1%,高于国内生产总值增速;海洋原油产量同比增长3.6%,垦利10-2油田群(一期)、文昌16-2油田等开发项目全面投产——这是亿吨级目标出发时的产业底色。 当"亿吨级"从行业愿景变成国家规划中的刚性数字,当南海北部与鄂尔多斯、塔里木并列写入战略保障基地名录,海洋油气便正式接过了中国油气增储上产的主力旗帜。这份编号"发改能源〔2026〕1055号"的文件,不只是一份五年计划,更是一份深海时代的集结令。 从"加大勘探开发力度"到"实施海洋油气再提升工程",从9200万吨到亿吨级,从"替补"到"主力"——海洋油气的角色转换,本质上是中国能源安全战略重心的一次再平衡。当陆上老油田进入稳产阶段、非常规油气仍在攻关成本曲线,海洋,尤其是深海,承载的是未来五年国内油气增量的最大想象空间。 深海,已是主战场。这场从替补到主力的跃迁,才刚刚开始。 声明:本文信息主要来源为国家发改委、国家能源局公开文件,中国海油2026年一季报,自然资源部海洋经济运行数据,中国海油集团能源经济研究院《中国海洋能源发展报告2025》,Rystad Energy、Westwood等机构研报,以及企业公开公告。
|